Nettikasinolla voitetun rahan verotus herättää paljon kysymyksiä, ja syystäkin: sama voitto voi olla joko täysin verovapaa tai kokonaan veronalaista tuloa sen mukaan, missä ja millä lisenssillä kasino toimii. Tässä oppaassa käydään selkokielellä läpi, milloin kasinovoitoista maksetaan Suomessa veroa, miten veronalainen tulo lasketaan, miten voitto ilmoitetaan ja mitä vuoden 2027 rahapeliuudistus tarkoittaa pelaajan verotuksen kannalta. Teksti on yleistä tietoa, ei henkilökohtaista vero- tai talousneuvontaa.
Pikafaktat
| Verotuksen peruste | Tuloverolaki (TVL) 85 § |
|---|---|
| ETA-alueen voitot | Verovapaita (mm. Veikkaus, Malta/MGA, Viro) |
| ETA:n ulkopuoliset voitot (esim. Curaçao) | Veronalaista ansiotuloa |
| Tulolaji | Ansiotulo – ei pääomatulo |
| Veron määrä | Progressiivinen ansiotulovero (ei kiinteä 30 %) |
| Ilmoittaminen | Pelaaja ilmoittaa veronalaiset voitot itse OmaVerossa |
| Rahapeliuudistus | Uusi rahapelilaki pääosin voimaan 1.7.2027 |
Kasinovoittojen verotuksen pääsääntö Suomessa
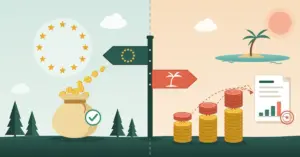
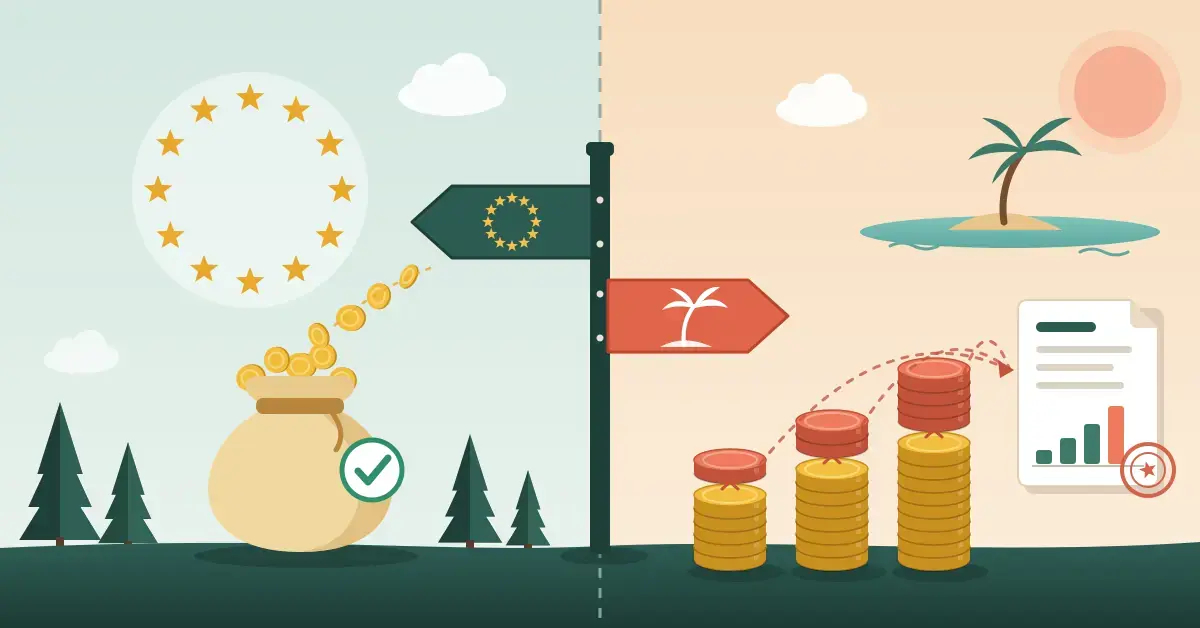
Yksityishenkilön saamien rahapelivoittojen verotus perustuu Suomessa tuloverolain (TVL) 85 §:ään. Ratkaisevaa ei ole se, kuinka suuri voitto on, vaan se, missä rahapeli on järjestetty ja minkä valtion lainsäädännön mukaisesti kasino toimii. Pääsääntö jakautuu kahteen selkeään osaan sen perusteella, kuuluuko pelin järjestäjä Euroopan talousalueeseen (ETA) vai ei.
ETA tarkoittaa EU-maita sekä Islantia, Liechtensteinia ja Norjaa. Tämä raja on kasinovoittojen verotuksen tärkein yksittäinen asia ymmärtää.
ETA-alueella pelatut voitot ovat verovapaita
Jos voitto tulee Suomessa tai jossakin muussa ETA-maassa kyseisen maan lainsäädännön mukaisesti järjestetystä rahapelistä, voitto on saajalleen kokonaan verovapaata tuloa. Voitosta ei makseta tuloveroa, eikä sitä tarvitse ilmoittaa veronalaisena tulona. Käytännössä tähän ryhmään kuuluvat esimerkiksi:
- Veikkaus Oy:n pelit – lotto, Eurojackpot, raaputusarvat, vedonlyönti ja Veikkauksen kasinopelit ovat voittoina aina verovapaita.
- Maltan rahapelilisenssillä (MGA) toimivat nettikasinot, sillä Malta kuuluu EU:hun ja ETA-alueeseen.
- Viron lisenssillä toimivat kasinot sekä muut ETA-maissa laillisesti toimiluvan saaneet pelioperaattorit.
Verovapaus koskee koko voittoa riippumatta sen suuruudesta. Kun olet voittanut ETA-alueella toimivalla kasinolla, voittojen kotiuttaminen omalle tilille ei synnytä veroseuraamuksia.
ETA-alueen ulkopuolella pelatut voitot ovat veronalaisia
Jos kasino toimii ETA-alueen ulkopuolisella lisenssillä, voitto on Suomessa veronalaista ansiotuloa. Yleisin esimerkki on Curaçaon lisenssillä toimivat nettikasinot, joita on verkossa paljon. Myös muut ETA:n ulkopuoliset lisenssit, kuten Anjouan tai Kahnawake, kuuluvat tähän ryhmään.
Tällaisesta voitosta pelaaja maksaa veron itse, eikä voittoon sovelleta arpajaisveroa – Suomen arpajaisverolakia ei nimittäin sovelleta maan ulkopuolella järjestettyihin peleihin. Verohallinnon mukaan muualla kuin Suomessa tai ETA-alueella järjestetyistä vedonlyönti-, veikkaus- ja raha-automaattipeleistä saadut voitot ovat pääsääntöisesti saajansa veronalaista tuloa.
Mistä tunnistat, missä kasino toimii ja millä lisenssillä?
Koska verokohtelu riippuu yksinomaan lisenssistä, kannattaa selvittää kasinon toimilupa ennen pelaamista. Näin tunnistat, kuuluuko voitto verovapaaseen vai veronalaiseen ryhmään:
- Etsi lisenssitieto sivun alalaidasta. Kasinot ilmoittavat toimilupansa yleensä footerissa, usein lisenssinumeron ja valvovan viranomaisen nimen kanssa.
- Malta (MGA) ja Viro (EMTA) = ETA. Näiden lisenssien voitot ovat verovapaita.
- Curaçao, Anjouan ja vastaavat = ETA:n ulkopuoli. Näiden voitot ovat veronalaista ansiotuloa.
- Tarkista myös yhtiön rekisteröintimaa. Verovapaus edellyttää, että peli on järjestetty ETA-valtiossa sen lainsäädännön mukaisesti.
Lisenssi vaikuttaa verotuksen lisäksi moneen muuhunkin asiaan, kuten pelaajansuojaan ja siihen, millaisia kasinobonukset ovat tarjolla. Verotuksen kannalta footerin lisenssimaininta on kuitenkin ratkaiseva tieto.
Milloin voitosta maksetaan veroa – näin veronalainen tulo lasketaan
Veroa maksetaan siis vain ETA:n ulkopuolisista voitoista. Tässä osassa käydään läpi, miten veronalainen määrä määritetään, sillä laskentatapa on muuttunut korkeimman hallinto-oikeuden (KHO) vuoden 2026 ratkaisun myötä.
Voitto on ansiotuloa, ei pääomatuloa
Veronalainen rahapelivoitto verotetaan ansiotulona (TVL 29 § ja 61 §), ei pääomatulona. Voitto lisätään muihin ansiotuloihisi, kuten palkkaan tai eläkkeeseen, ja siitä maksetaan veroa progressiivisen ansiotuloveroasteikon mukaan. Verkossa toistuva väite kiinteästä 30 prosentin verosta ei pidä paikkaansa: todellinen veroprosentti riippuu kokonaistulojesi määrästä ja voi olla tätä pienempi tai suurempi.
Brutto vai netto? KHO:n 2026 linjaus pelirupeamasta
Aiemmin Verohallinnon tulkinta oli tiukka. Raha-automaattipeleistä verotettiin bruttovoittoja, eikä pelattuja panoksia saanut vähentää lainkaan. Vedonlyönnissä ja veikkauksessa laskenta tehtiin vetokohtaisesti niin, että vain voitolliseen vetoon kohdistuneen panoksen sai vähentää.
Elokuussa 2026 KHO antoi äänin 3–2 ratkaisun, joka muutti tätä käytäntöä. Ratkaisun mukaan ETA:n ulkopuolisessa pelaamisessa veroa maksetaan lähtökohtaisesti pelirupeaman nettotuloksesta: samaan pelirupeamaan kuuluvien hävittyjen pelien panoksia voidaan vähittäin ottaa huomioon, kun lasketaan verotettavaa voittoa. KHO ei siis hyväksynyt näkemystä, jonka mukaan jokaista yksittäistä peliä pitäisi arvioida täysin erillisenä tapahtumana.
- Mikä on pelirupeama? Pelirupeaman tarkat rajat eivät ole vielä täysin selvät. Käytännössä kyse on pelaamisesta, jolla on selkeä ajallinen ja toiminnallinen yhteys – tauot sallitaan, eikä kaikkea tarvitse pelata yhdeltä istumalta.
- Verohallinto päivittää ohjeistustaan ratkaisun pohjalta, joten yksityiskohdat voivat vielä täsmentyä.
Milloin voitto katsotaan tuloksi?
Voitto on sen verovuoden tuloa, jona se nostetaan, maksetaan pelitilille tai muuten saadaan vastaanottajan hallintaan. Voitto on veronalaista, vaikka jättäisit sen pelitilille tai pelaisit sen uudelleen – ratkaisevaa on se, että voitto on ollut sinun käytettävissäsi.
Tappioiden vähentäminen
Pääsääntöisesti rahapelitappioita ei voi vähentää verotuksessa. Tuloverolaissa ei ole erillistä säännöstä menetysten vähennyskelpoisuudesta, ja hävittyjen pelien panoksia on perinteisesti pidetty vähennyskelvottomina elantomenoina. KHO:n 2026 linjauksen jälkeen saman pelirupeaman hävittyjen pelien panoksia voidaan kuitenkin ottaa rajatusti huomioon verotettavaa nettotulosta laskettaessa. Eri pelirupeamien tuloksia ei lasketa yhteen: toisen päivän tappioita ei voi vähentää toisen päivän voitoista.
Vertailu
| Ominaisuus | Verovapaa voitto (ETA-alue) | Veronalainen voitto (ETA:n ulkopuoli) |
|---|---|---|
| Esimerkki lisenssistä | Suomi/Veikkaus, Malta (MGA), Viro | Curaçao, Anjouan, Kahnawake |
| Maksetaanko voitosta veroa? | Ei | Kyllä |
| Tulolaji verotuksessa | Verovapaa – ei tulolajia | Ansiotulo |
| Ilmoittaminen OmaVerossa | Ei tarvitse ilmoittaa | Pelaaja ilmoittaa itse |
| Panosten vähentäminen | Ei merkitystä | Rajatusti saman pelirupeaman mukaan (KHO 2026) |
| Veron määrä | 0 € | Progressiivinen ansiotulovero |
Näin ilmoitat veronalaiset voitot OmaVerossa
Jos olet saanut veronalaisen voiton ETA:n ulkopuolisesta pelistä, vastuu ilmoittamisesta on sinulla itselläsi. Verottaja ei saa näitä tietoja automaattisesti. Toimi näin:
- Kirjaudu OmaVeroon ja ilmoita voittosumma muuna veronalaisena ansiotulona esitäytetyn veroilmoituksen täydennyksenä.
- Ilmoita voitto oikealle verovuodelle eli sille vuodelle, jona voitto on ollut käytettävissäsi.
- Säilytä tositteet, kuten pelihistoria ja tiliotteet, joista voittojen ja panosten määrä käy ilmi. Niitä voidaan tarvita esimerkiksi pelirupeaman nettotuloksen osoittamiseen.
Jos aiempien vuosien verotus on toimitettu vanhan, tiukemman tulkinnan mukaan, voit tietyissä tilanteissa tehdä oikaisuvaatimuksen. Oikaisua voi hakea takautuvasti yleensä kolmen vuoden ajalta, joten vuonna 2026 voi olla mahdollista oikaista vielä vuoden 2023 verotusta. Epäselvissä tapauksissa kannattaa kysyä neuvoa suoraan Verohallinnolta.
Erityistilanteet verotuksessa
Raaputusarvat ja voiton jakaminen
1.1.2024 tai sen jälkeen ostetun raaputusarvan voitto on verovapaa arpajaisvoitto vain arvan ostaneelle henkilölle, joka voi lunastaa voiton. Jos annat osan voitosta toiselle henkilölle, kyse on vastaanottajalle perintö- ja lahjaverolain mukaisesta veronalaisesta lahjasta. Suuren voiton jakaminen ilmoittamatta voi johtaa veroseuraamuksiin.
Porukka- ja yhteispelit
Veikkauksen peleissä voitto maksetaan vain tunnistautuneille pelaajille. Porukkapelien verovapaus edellyttää, että voitto maksetaan tunnistetulle pelaajalle. Jos peliporukka jakaa voittoa jälkikäteen, osuuden saajalle voi syntyä veronalainen lahja.
Alaikäiset
Koska Suomen arpajaislain mukaisissa rahapeleissä voitot maksetaan vain tunnistautuneille, täysi-ikäisille pelaajille, alaikäinen ei voi saada niistä TVL 85 §:n mukaista verovapaata arpajaisvoittoa. Rahapelaaminen on Suomessa sallittua vain 18 vuotta täyttäneille, ja siihen kannattaa aina suhtautua vastuullisesti.
Suomen rahapeliuudistus 2027 ja verotus
Suomen rahapelijärjestelmä muuttuu merkittävästi. Uusi rahapelilaki vahvistettiin 16.1.2026, ja se tulee pääosin voimaan 1.7.2027. Rahapeliyhtiöt ovat voineet hakea toimilupia Poliisihallitukselta 1.3.2026 alkaen, ja varsinainen kilpailulle avattu markkina käynnistyy heinäkuussa 2027.
- Mikä avautuu kilpailulle? Verkkokasinopelit ja vedonlyönti avataan toimiluvan saaneille yhtiöille. Tämä vaikuttaa myös siihen, millaista vedonlyöntiin ja kasinopeleihin liittyvää tarjontaa Suomessa on luvallista markkinoida.
- Mikä säilyy Veikkauksella? Veikkaus säilyttää yksinoikeuden arvontapeleihin (kuten lottoon) ja fyysisiin peliautomaatteihin.
- Yhtiöiden verotus: Toimiluvan saaneita rahapeliyhtiöitä on tarkoitus verottaa pelikatteesta (GGR) laskettavalla verolla, jonka kannaksi on esitetty 22 prosenttia. Tämä on yhtiön, ei pelaajan, vero.
Mitä uudistus tarkoittaa pelaajan verotukselle? Suomalaisen toimiluvan saaneen kasinon voitot ovat pelaajalle verovapaita, samaan tapaan kuin Veikkauksen voitot nykyisin. Sen sijaan se, säilyykö verovapaus jatkossa kaikilla ETA-lisenssillä mutta ilman Suomen toimilupaa toimivilla kasinoilla, on vielä täsmentymässä: uudistuksen tavoitteena on ohjata pelaamista Suomessa toimiluvan saaneisiin yhtiöihin. Koska yksityiskohdat voivat vielä muuttua ennen heinäkuuta 2027, tarkista ajantasainen tilanne vero.fi-sivustolta ennen kuin teet johtopäätöksiä omasta verotuksestasi.
Vastuullisuushuomautus
Rahapelaaminen on sallittua vain täysi-ikäisille (18 vuotta). Rahapelaaminen voi aiheuttaa riippuvuutta ja taloudellisia ongelmia, eikä pelaamista kannata ajatella tapana tienata rahaa. Tämä artikkeli on yleistä tietoa kasinovoittojen verotuksesta, ei henkilökohtaista vero- tai talousneuvontaa – omaa tilannettasi koskevissa kysymyksissä käänny Verohallinnon puoleen.
Jos pelaaminen huolettaa sinua tai läheistäsi, apua saa maksutta ja luottamuksellisesti:
- Peluuri – valtakunnallinen auttava puhelin (0800 100 101) ja chat rahapeliongelmissa.
- Peliklinikka – maksuttomat tuki- ja hoitopalvelut ilman lähetettä.
- THL – tietoa rahapelihaitoista ja niiden ehkäisystä.
Lähteet
- Verohallinto: Muualla kuin Suomessa tai EU/ETA-alueella järjestetyistä vedonlyönti-, veikkaus- ja raha-automaattipeleistä saatavien tulojen verotus
- Verohallinto: Lotto- ja muiden arpajaisvoittojen jakaminen usean henkilön kesken
- Finlex: Tuloverolaki 1535/1992 (85 §)
- Valtioneuvosto: Rahapelien järjestäminen avataan osittain kilpailulle
- Taloustaito: KHO linjasi nettipelaajien verotusta – myös hävittyjen pelien panoksia voi vähentää rajatusti
Usein kysytyt kysymykset (UKK)
Pitääkö nettikasinon voitoista maksaa veroa Suomessa?
Riippuu kasinon lisenssistä. ETA-alueella (esim. Suomi, Malta, Viro) toimivan kasinon voitot ovat verovapaita. ETA:n ulkopuolisella lisenssillä, kuten Curaçaolla, toimivan kasinon voitot ovat veronalaista ansiotuloa, joka pelaajan on ilmoitettava itse.
Ovatko Veikkauksen voitot verovapaita?
Kyllä. Veikkaus Oy:n pelien, kuten loton, Eurojackpotin ja vedonlyönnin, voitot ovat saajalleen aina verovapaita, koska pelit järjestetään Suomessa arpajaislain mukaisesti.
Kuinka paljon veroa kasinovoitosta maksetaan?
Veronalainen voitto verotetaan ansiotulona ja lisätään muihin tuloihisi, joten veroprosentti määräytyy progressiivisesti kokonaistulojesi mukaan. Kiinteää 30 prosentin veroa ei ole, vaikka sellaista verkossa usein väitetään.
Voiko rahapelitappiot vähentää verotuksessa?
Pääsääntöisesti ei. KHO:n vuoden 2026 ratkaisun jälkeen saman pelirupeaman hävittyjen pelien panoksia voidaan kuitenkin ottaa rajatusti huomioon, kun lasketaan ETA:n ulkopuolisen voiton verotettavaa nettotulosta. Eri pelirupeamien tuloksia ei lasketa yhteen.
Muuttuuko kasinovoittojen verotus vuonna 2027?
Uusi rahapelilaki tulee pääosin voimaan 1.7.2027. Suomalaisen toimiluvan saaneen kasinon voitot ovat pelaajalle verovapaita. Muiden kuin Suomen toimiluvan saaneiden kasinoiden verokohtelu on vielä täsmentymässä, joten kannattaa seurata vero.fi-sivuston ajantasaista ohjeistusta.